Cara Membina Dana Kecemasan: Tak Perlu Tunggu Duit Banyak

Bayangkan satu pagi, kita bangun macam biasa.
Bersiap nak pergi kerja, masuk kereta, pusing kunci atau tekan butang start.
Tiba-tiba kereta tak boleh hidup.
Cuba sekali lagi.
Masih tak hidup.
Dalam kepala dah mula fikir macam-macam.
“Alamak, bateri kong ke?”
“Kalau bukan bateri, berapa pula kos repair ni?”
Belum masuk lagi soal macam mana nak pergi kerja hari tu.
Situasi macam ni mungkin pernah berlaku kepada sesetengah daripada kita.
Kereta rosak, peti ais tiba-tiba tak sejuk, paip rumah bocor atau ahli keluarga memerlukan rawatan segera.
Semua perkara ni ada satu persamaan.
Ia boleh berlaku tanpa kita rancang, tetapi tetap memerlukan duit.
Sebab itulah Abe Raf rasa setiap orang perlu memahami satu perkara penting dalam pengurusan kewangan, iaitu dana kecemasan.
Bukan untuk jadi kaya.
Tapi supaya bila sesuatu yang tak dijangka berlaku, kita ada sedikit ruang untuk bernafas.
Apa Sebenarnya Dana Kecemasan?
Secara mudahnya, dana kecemasan ialah duit yang kita asingkan khusus untuk menghadapi perbelanjaan penting yang tidak dijangka atau gangguan pendapatan.
Ia bukan duit untuk shopping.
Bukan juga tabung untuk bercuti.
Dan bukan duit yang kita gunakan semata-mata kerana ada promosi menarik.
Dana kecemasan berfungsi sebagai pelindung kewangan apabila berlaku sesuatu yang boleh mengganggu kehidupan harian.
Contohnya:
- Kereta rosak dan perlu dibaiki untuk pergi kerja.
- Kehilangan pekerjaan atau sumber pendapatan.
- Peralatan penting di rumah mengalami kerosakan.
- Perbelanjaan perubatan mendesak yang tidak ditanggung oleh perlindungan sedia ada.
- Keperluan keluarga yang benar-benar tidak boleh ditangguhkan.
Bagi Abe Raf, dana kecemasan ni macam tayar spare dalam kereta.
Kita bukan berharap tayar pancit.
Tapi kalau berlaku, sekurang-kurangnya ada persediaan.
Berapa Banyak Dana Kecemasan Yang Kita Perlukan?
Ini antara soalan yang selalu timbul bila bercakap tentang simpanan kecemasan.
Ada orang kata kena ada tiga bulan gaji.
Ada pula yang kata enam bulan.
Sebenarnya, sasaran yang lebih praktikal ialah berdasarkan perbelanjaan keperluan asas bulanan, bukan semestinya jumlah gaji kasar.
Sebagai panduan umum, kita boleh menyasarkan simpanan bersamaan tiga hingga enam bulan perbelanjaan asas.
Kalau pendapatan tak tetap, bekerja sendiri atau mempunyai tanggungan yang ramai, sasaran yang lebih besar mungkin lebih sesuai.
Katakan perbelanjaan asas sebuah keluarga ialah RM2,500 sebulan.
Pengiraannya seperti berikut:
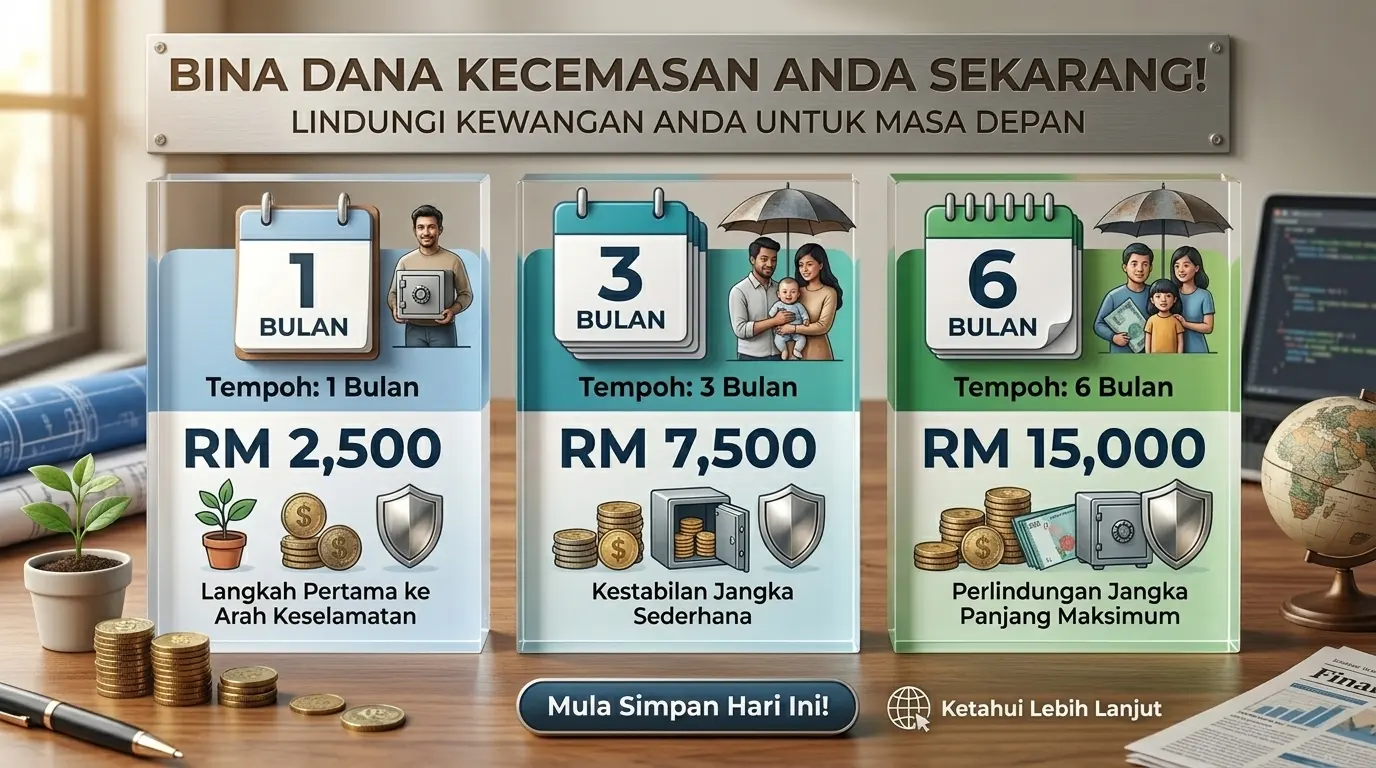
Perbelanjaan asas ni termasuk perkara seperti tempat tinggal, makanan, utiliti, pengangkutan, komitmen wajib dan keperluan keluarga.
Tapi jangan pula tengok angka RM15,000 tu terus rasa putus asa.
Kita tak semestinya perlu kumpul semuanya dalam masa sebulan.
Dana kecemasan dibina secara berperingkat, bukan dalam satu malam.
Mula Dengan RM1,000 Dahulu
Kalau sekarang langsung belum ada simpanan kecemasan, Abe Raf cadangkan kita mulakan dengan sasaran kecil yang lebih mudah dicapai.
Contohnya RM1,000.
Kenapa RM1,000?
Bukan kerana jumlah itu mencukupi untuk semua kecemasan.
Tetapi kerana ia boleh menjadi sasaran permulaan yang lebih realistik bagi sesetengah orang.
Bayangkan kalau kita mampu asingkan RM100 setiap bulan.
Dalam tempoh 10 bulan, kita dah ada RM1,000.
Kalau mampu RM200 sebulan, kita boleh capai jumlah yang sama dalam lima bulan.
Tak perlu berlumba dengan orang lain.
Yang penting, jumlah simpanan itu sesuai dengan kemampuan dan tidak mengganggu keperluan asas.
Selepas mencapai RM1,000, kita boleh teruskan sasaran kepada satu bulan perbelanjaan asas.
Kemudian tiga bulan.
Dan akhirnya enam bulan, jika sesuai dengan keadaan kewangan kita.
Cara Membina Dana Kecemasan Secara Konsisten
Bagi Abe Raf, cara yang paling mudah bukan dengan mencari formula kewangan yang terlalu rumit.
Sebaliknya, kita perlu bina satu sistem yang boleh diamalkan setiap bulan.
1. Asingkan Duit Sebaik Sahaja Terima Gaji
Kalau kita tunggu duit lebih pada hujung bulan, ada kemungkinan simpanan tidak menjadi keutamaan.
Jadi, cuba tetapkan satu jumlah yang mampu disimpan sebaik sahaja menerima gaji.
Tak kisah RM50, RM100 atau RM200.
Mulakan dengan jumlah yang tidak membebankan.
Bagi mereka yang berniaga atau mempunyai pendapatan tidak tetap, boleh pertimbangkan untuk mengasingkan simpanan secara mingguan atau setiap kali menerima pendapatan, selepas mengambil kira kos perniagaan dan keperluan penting.
2. Gunakan Akaun Simpanan Berasingan
Kalau semua duit disimpan dalam satu akaun, kadang-kadang susah nak bezakan mana duit belanja dan mana duit kecemasan.
Sebab itu lebih mudah kalau kita mempunyai akaun khusus untuk dana kecemasan.
Pilih tempat simpanan yang mudah diakses apabila diperlukan, mempunyai risiko nilai yang rendah dan sesuai dari segi keselamatan serta perlindungan deposit.
Contohnya, akaun simpanan bank yang layak mendapat perlindungan PIDM, tertakluk pada had dan syarat semasa.
Tujuannya bukan untuk mengejar pulangan tinggi.
Tetapi untuk memastikan duit itu tersedia apabila kita benar-benar memerlukannya.
3. Automatikkan Simpanan Jika Mampu
Kalau bank menyediakan fungsi pindahan automatik, kita boleh tetapkan sejumlah wang dipindahkan ke akaun simpanan setiap bulan.
Contohnya RM100 pada hari gaji.
Dengan cara ini, kita tak perlu bergantung sepenuhnya kepada ingatan atau semangat untuk menyimpan.
Tetapi pastikan baki akaun masih mencukupi untuk membayar komitmen wajib.
4. Gunakan Duit Tambahan Dengan Bijak
Kadang-kadang kita menerima duit tambahan seperti bonus, pendapatan sampingan atau bayaran kerja lebih masa.
Kalau dana kecemasan masih belum mencukupi, boleh pertimbangkan untuk memperuntukkan sebahagian daripada duit tersebut kepada simpanan.
Tak semestinya semuanya.
Yang penting, ada perancangan.
5. Semak Semula Sasaran Apabila Komitmen Berubah
Perbelanjaan keluarga tidak sentiasa sama.
Bila anak bertambah, kos sara hidup meningkat atau komitmen berubah, jumlah dana kecemasan yang kita perlukan juga mungkin berubah.
Sebab itu sasaran simpanan perlu disemak dari semasa ke semasa.
Berapa Lama Nak Kumpul Dana Kecemasan?
Katakan sasaran kita ialah RM6,000.
Berikut ialah anggaran tempoh simpanan berdasarkan jumlah bulanan yang berbeza.
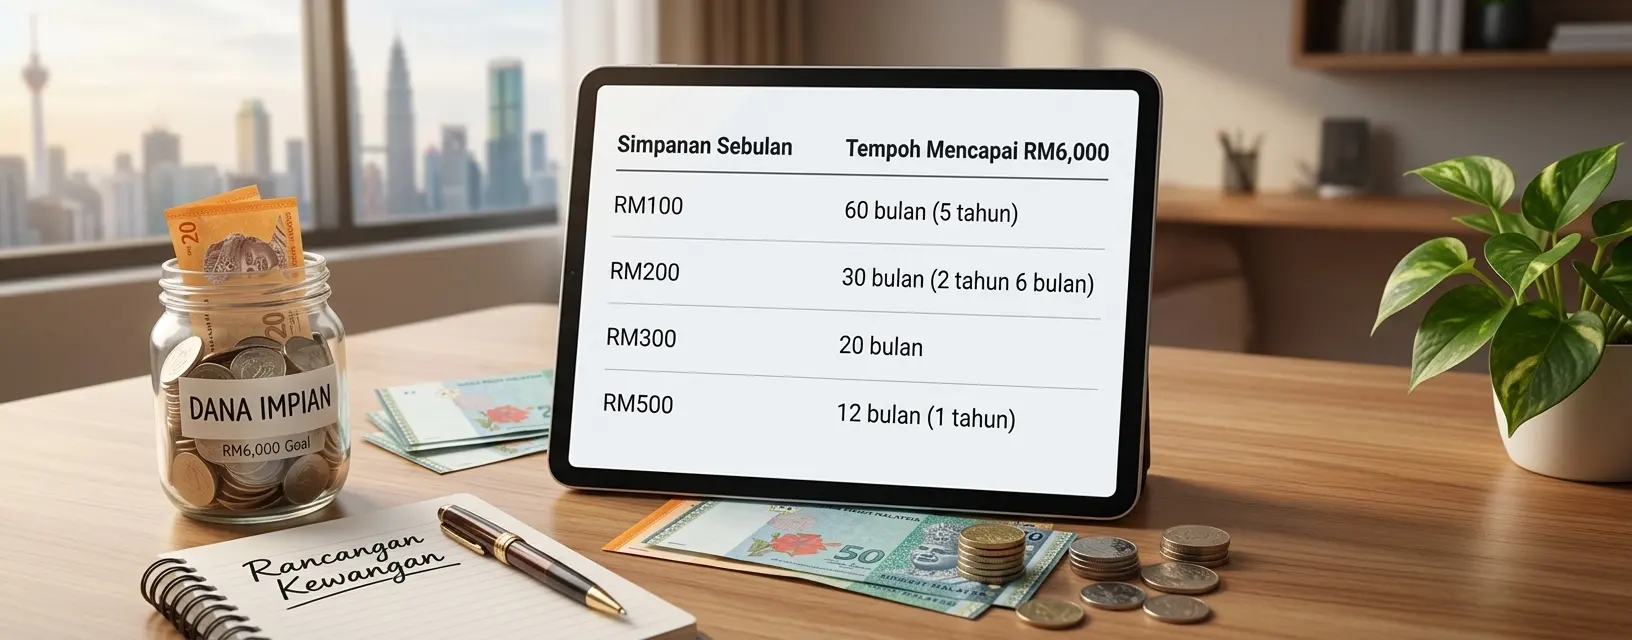
Pengiraan ini mengandaikan simpanan dibuat secara konsisten tanpa pengeluaran dan tidak mengambil kira sebarang pulangan.
Nampak lama?
Memang mengambil masa.
Tetapi cuba bayangkan kalau kita langsung tak mula.
Lima tahun tetap akan berlalu.
Bezanya, sama ada kita mempunyai simpanan pada penghujung tempoh itu ataupun tidak.
Boleh Ke Simpan Dana Kecemasan Dalam Bentuk Emas?
Ini satu perkara yang Abe Raf rasa penting untuk dijelaskan.
Emas boleh dipertimbangkan sebagai sebahagian daripada strategi simpanan jangka panjang.
Tetapi emas bukan pilihan utama untuk keseluruhan dana kecemasan.
Kenapa?
Sebab harga emas boleh turun naik.
Selain itu, terdapat perbezaan antara harga beli dengan harga jual semula yang dikenali sebagai spread.
Bayangkan kita baru membeli emas, kemudian seminggu selepas itu kereta mengalami kerosakan besar.
Kalau terpaksa menjual emas ketika harga jual balik lebih rendah daripada kos belian, kita mungkin mengalami kerugian.
Proses menjual emas juga bergantung pada jenis emas, penyedia perkhidmatan dan keadaan pasaran.
Sebab itu, bagi Abe Raf, duit kecemasan perlu diutamakan dalam bentuk yang stabil dan mudah dicairkan.
Selepas asas kewangan lebih kukuh, barulah kita boleh menilai sama ada emas sesuai untuk matlamat simpanan jangka panjang.
Kesilapan Yang Patut Kita Elakkan
Ada beberapa kesilapan yang boleh menyebabkan dana kecemasan sukar berkembang.
Pertama, menetapkan sasaran terlalu tinggi pada peringkat awal.
Kalau baru mula menyimpan, jangan paksa diri mengasingkan RM1,000 sebulan sedangkan kewangan hanya membenarkan RM100.
Kedua, mencampurkan dana kecemasan dengan duit belanja harian.
Apabila semuanya berada dalam akaun yang sama, lebih mudah untuk menggunakan duit tersebut tanpa disedari.
Ketiga, menggunakan dana kecemasan untuk perbelanjaan yang boleh dirancang.
Servis berkala kereta, insurans tahunan dan persiapan persekolahan sepatutnya mempunyai peruntukan tersendiri apabila mampu.
Keempat, terlalu mengejar pulangan tinggi.
Dana kecemasan bukan tempat untuk mengambil risiko pelaburan yang besar.
Keutamaan kita ialah keselamatan, kecairan dan kemudahan akses.
Apa Yang Abe Raf Belajar Tentang Dana Kecemasan?
Bagi Abe Raf, membina dana kecemasan bukan sekadar mengumpul angka dalam akaun bank.
Ia berkaitan dengan ketenangan apabila berdepan perkara yang tidak dijangka.
Kita tak mampu mengawal semua perkara yang akan berlaku dalam kehidupan.
Kereta boleh rosak.
Pendapatan boleh terganggu.
Perbelanjaan keluarga juga boleh berubah.
Tetapi kita boleh berusaha menyediakan sedikit perlindungan kewangan sebelum perkara tersebut berlaku.
Dan kalau sekarang masih belum mampu menyimpan banyak, tak mengapa.
Mulakan dengan apa yang mampu.
Yang penting, jangan sampai usaha menyimpan menyebabkan kita mengabaikan makanan, tempat tinggal atau komitmen penting.
Kesimpulan: Mulakan Dengan Apa Yang Ada
Kalau hari ini kita belum mempunyai dana kecemasan, langkah pertama bukan mencari tempat simpanan yang menawarkan keuntungan paling tinggi.
Langkah pertama ialah memahami berapa banyak duit yang kita perlukan untuk meneruskan kehidupan apabila berlaku sesuatu yang tidak dijangka.
Kemudian bina simpanan itu secara berperingkat.
RM50 sebulan pun boleh menjadi permulaan jika itu yang kita mampu.
Bila keadaan kewangan semakin baik, tingkatkan jumlah simpanan.
Bagi Abe Raf, dana kecemasan bukan tentang menjadi kaya, tetapi tentang menjadi lebih bersedia.
Dan apabila asas kewangan sudah stabil, barulah kita boleh meneroka pilihan simpanan lain untuk masa depan.
Bacaan Berkaitan
Kalau korang masih tertanya-tanya kenapa duit simpanan susah nak bertambah walaupun menerima gaji setiap bulan, Abe Raf ada kongsikan satu lagi artikel:
Gaji Masuk Setiap Bulan, Tapi Simpanan Masih Tak Bertambah?
Artikel tersebut membincangkan tabiat menyimpan, pengurusan perbelanjaan dan kepentingan mengasingkan duit simpanan terlebih dahulu.
Ditulis oleh Abe Raf - berkongsi ilmu, pemerhatian dan pengalaman tentang pengurusan kewangan serta simpanan emas.
Penulisan ini bertujuan untuk pendidikan umum dan bukan nasihat kewangan peribadi.
Baca juga
Kenapa Gaji Masuk Setiap Bulan Tapi Simpanan Masih Tak Bertambah
Setiap bulan kita bekerja, menerima gaji dan mengurus pelbagai komitmen kewangan. Bayar rumah, kereta, bil elektrik, barang dapur, perbelanjaan anak-anak dan macam-macam lagi. Bila sampai hujung bulan, tengok baki dalam akaun bank, kadang-kadang tinggal sedikit sahaja. Pernah alami situasi macam ni? Bagi Abe Raf, jawapannya bukan semestinya kerana seseorang itu boros. Ada banyak faktor yang …
4 minit bacaan

Prospecting Sales Funnel
Sales Funnel
1 minit bacaan

Langkah Pertama Sebelum Simpan Emas
Simpanan emas ni sangat bagus untuk jangka masa panjang. Tapi sebelum nk start menyimpan, kena faham dulu tentang sifat emas ni. Contohnya, bila kita beli emas 1 Gram pada tarikh 8 Ogos, harganya adalah RM623. Bila tiba tiba berlaku kecemasan, kita nk menjual keesokkan harinya, nilai emas akan jatuh kepada RM568. Maka kita akan kerugian …
1 minit bacaan